5 sai lầm khi cấp phát tài sản khiến doanh nghiệp mất kiểm soát
- SINNOVA
- /
- 16.09.2026
- /
- 1401
Ở mỗi doanh nghiệp, hoạt động cấp phát tài sản diễn ra mỗi ngày, từ giao tài sản cho nhân viên mới, bàn giao máy móc, cấp phát thiết bị y tế hay điều chuyển giữa các phòng ban, bộ phận. Sử dụng file excel để theo dõi và kiểm soát quy trình cấp phát là công cụ thủ công quen thuộc với nhiều đơn vị, dẫn tới nhiều bất cập trong kiểm soát số liệu sai lệch, tài sản thất lạc, khó truy trách nhiệm. Bài viết bên dưới đề cập tới 5 sai lầm phổ biến nhất, qua đó giúp bạn rà soát lại quy trình của doanh nghiệp mình để tìm ra phương pháp quản lý phù hợp.
Cấp phát tài sản thủ công: rủi ro âm thầm ít ai để ý
Nguồn: SINNOVA
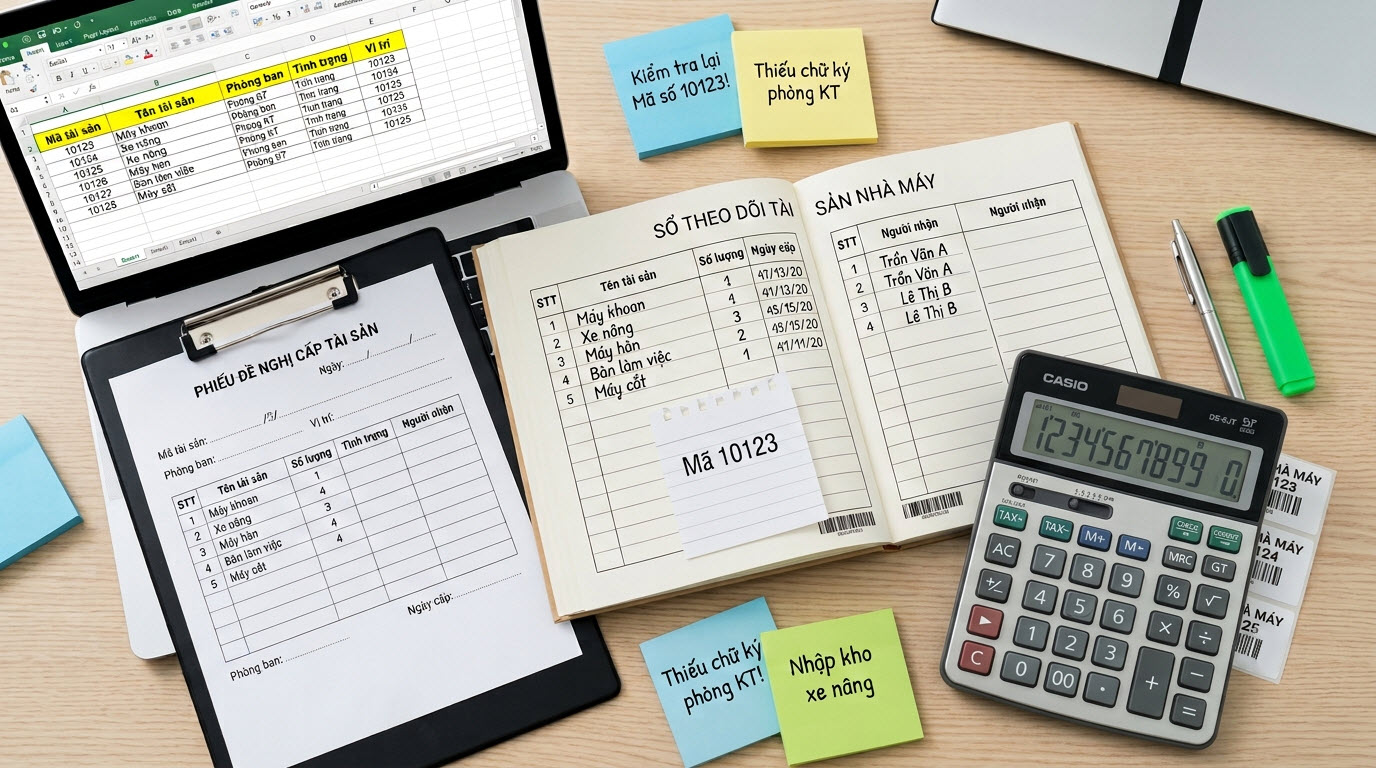
Ở nhiều doanh nghiệp, việc cấp phát tài sản vẫn được thực hiện qua email, giấy đề nghị viết tay hoặc một file Excel dùng chung cho cả phòng hành chính. Phương pháp này đơn giản và tiết kiệm chi phí đầu tư, nhìn có vẻ ổn trong ngắn hạn. Tuy nhiên thực chất lại đang tích lũy những rủi ro theo từng lần bàn giao, điều chuyển không được cập nhật đầy đủ. Cũng là lý do chính giải thích vì sao rất nhiều doanh nghiệp chỉ phát hiện ra vấn đề vào kỳ kiểm kê cuối năm, khi doanh nghiệp đã chịu thiệt hại.
Trong quá trình làm việc với nhiều doanh nghiệp thuộc các ngành khác nhau, SINNOVA nhận thấy một điểm chung: rủi ro thất thoát tài sản hiếm khi đến từ một sự cố lớn, mà đến từ hàng trăm lần cấp phát nhỏ lẻ không được ghi nhận đúng cách. Khả năng kiểm soát của doanh nghiệp đối với tài sản dần yếu đi sau từng lần bàn giao tài sản, công cụ, thiết bị thiếu đi sự lưu vết và báo cáo.
Vấn đề không nằm ở ý thức của nhân viên, mà ở chỗ cấp phát tài sản, vốn chỉ là một giai đoạn trong vòng đời tài sản không được xem là điểm dữ liệu cần kiểm soát chặt như các giai đoạn khác. Doanh nghiệp thường đầu tư kỹ cho khâu mua sắm hoặc bảo trì, nhưng lại để khâu cấp phát vận hành theo thói quen cũ. Rủi ro này càng nghiêm trọng hơn với doanh nghiệp quy mô lớn, nhiều chi nhánh hoặc tài sản giá trị cao.
5 sai lầm phổ biến khi cấp phát tài sản trong doanh nghiệp
Dưới đây là 5 sai lầm thường gặp nhất, được sắp xếp theo đúng trình tự một tài sản đi qua trong quy trình cấp phát tài sản từ lúc duyệt cấp cho đến khi thu hồi.
Sai lầm 1: Không có định mức cấp phát rõ ràng theo phòng ban/vị trí
Nhiều doanh nghiệp cấp phát tài sản không có định mức phê duyệt theo vị tí, chỉ cấp phát/duyệt theo cảm tính hoặc theo đề nghị miệng của trưởng bộ phận dẫn tới hậu quả là nhân viên cùng cấp bậc nhưng khác phòng ban lại được trang bị tài sản không đồng đều, gây thắc mắc nội bộ và khó kiểm soát ngân sách mua sắm.
Khi không có chuẩn tham chiếu, mỗi lần duyệt cấp là một lần thương lượng lại từ đầu, khiến mức độ trang bị giữa các vị trí tương đương nhau bị lệch theo thời gian vì thiếu định mức riêng. Ngoài ra, việc không có dữ liệu định mức, bộ phận mua sắm không có cơ sở để dự báo nhu cầu tài sản cho năm tiếp theo. Họ buộc phải ước lượng dựa trên số liệu năm trước hoặc cảm tính, dẫn đến hai kịch bản đều tốn kém dẫn tới việc mua dư gây đọng vốn, hoặc mua thiếu gây gián đoạn vận hành và phải mua gấp với chi phí cao hơn.
Nói cách khác, thiếu định mức không chỉ là vấn đề công bằng nội bộ như nhiều người vẫn nghĩ, mà là gốc rễ khiến toàn bộ kế hoạch ngân sách tài sản mất đi tính dự đoán được.
Sai lầm 2: Thiếu biên bản bàn giao, khó truy trách nhiệm khi mất/hỏng
Đây là sai lầm phổ biến nhất trong quy trình cấp phát tài sản thủ công. Khi tài sản được bàn giao không có biên bản đồng nghĩa với việc khi tài sản bị hư hỏng, mất, sử dụng sai mục đích, doanh nghiệp gần như không có căn cứ để quy trách nhiệm. Các cá nhân, phòng ban liên quan có thể đùn đẩy trách nhiệm. Về dài hạn, việc thiếu biên bản còn tạo ra một hiệu ứng tâm lý khi không ai bị ràng buộc trách nhiệm rõ ràng, ý thức giữ gìn tài sản của người sử dụng cũng giảm dần, vì khi xảy ra vấn đề thì hậu quả cũng sẽ không truy ra và phải chịu trách nhiệm.
Đây là lý do vì sao biên bản bàn giao không nên được xem là thủ tục hành chính rườm rà, mà là cơ chế ràng buộc trách nhiệm duy nhất giúp quy trình cấp phát tài sản có tính minh bạch.
Sai lầm 3: Không theo dõi được ai đang giữ tài sản gì, ở đâu
Sai lầm này bắt nguồn từ việc dữ liệu cấp phát được lưu trữ phân tán, mỗi phòng ban một file, mỗi lần chuyển giao lại cập nhật thủ công (hoặc quên cập nhật) vào một nơi khác nhau. Theo thời gian, không có phiên bản dữ liệu nào phản ánh đúng thực tế tình trạng tài sản.
Hệ quả trực tiếp là doanh nghiệp mất đi khả năng trả lời ngay lập tức một câu hỏi tưởng như cơ bản nhất: tài sản này hiện đang ở đâu, do ai quản lý . Điều này không chỉ gây khó khăn khi cần điều chuyển tài sản gấp giữa các bộ phận, mà còn kéo dài đáng kể thời gian kiểm kê định kỳ từ việc kiểm tra thủ công sổ sách, file excel. Ngoài ra, khi doanh nghiệp luân chuyển nhân sự quản lý , tài sản dễ rơi vào tình trạng không được kiểm soát, không được theo dõi chủ động cho lần kiểm kê kế tiếp.
Sai lầm 4: Không liên kết cấp phát với khấu hao/ kế toán
Cấp phát tài sản và hạch toán khấu hao là hai đầu của luồng thông tin, nhưng tại các doanh nghiệp lại do hai bộ phận khác nhau quản lý : hành chính và kế toán. Khi hai dữ liệu này không có sự đồng bộ, dẫn đến tình trạng khi tài sản được cấp phát, hành chính ghi nhận theo cách riêng; kế toán chỉ biết đến tài sản đó khi nhận được chứng từ, thường trễ hơn thời điểm thực tế sử dụng.
Độ trễ và sự tách rời này tạo ra rủi ro kép. Một mặt, thời điểm bắt đầu tính khấu hao có thể không khớp với thời điểm tài sản thực sự được đưa vào sử dụng gây ảnh hưởng trực tiếp đến tính chính xác của báo cáo tài chính. Mặt khác, việc phân bổ chi phí sử dụng tài sản theo từng phòng ban trở nên thiếu chính xác, khiến ban lãnh đạo khó đánh giá đúng hiệu quả vận hành của từng đơn vị. Theo quy định tại Thông tư 45/2013/TT-BTC của Bộ Tài chính về quản lý , sử dụng và trích khấu hao tài sản cố định, đối tượng và thời điểm sử dụng tài sản là căn cứ quan trọng để xác định phương pháp và mức khấu hao nên một sai lệch nhỏ ở khâu cấp phát hoàn toàn có thể kéo theo sai lệch trong số liệu kế toán.
Sai lầm 5: Không cảnh báo khi tài sản cấp phát quá hạn thu hồi
Nhiều tài sản chỉ được cấp phát tạm thời theo dự án, mùa vụ, hợp đồng lao động nhưng sau khi bàn giao hệ thống thường chỉ ghi nhận trạng thái đã cấp phát mà không kèm theo thu hồi.
Vì không có gì chủ động nhắc nhở, trách nhiệm thu hồi rơi vào tình trạng không ai nhớ ra cho đến khi cần. Tài sản có thể vẫn nằm nguyên tại bộ phận đã mượn dù dự án đã kết thúc từ lâu, trong khi bộ phận khác đang thiếu thiết bị tương tự và phải đề nghị mua mới gây lãng phí kép. Trường hợp nghiêm trọng hơn là khi nhân viên nghỉ việc mà tài sản mượn không nằm trong danh sách kiểm tra hoàn trả bắt buộc, dẫn đến thất thoát hoàn toàn.
Đây là sai lầm quản lý tài sản dễ bị bỏ qua nhất vì hậu quả không xuất hiện ngay, mà tích lũy dần theo từng lượt cấp phát tạm thời không được đóng lại đúng hạn và thường chỉ lộ diện khi giá trị thiếu kiểm soát đã đủ lớn để gây chú ý lúc kiểm kê.
SINNOVA-EAM giải quyết từng sai lầm như thế nào
Nguồn: SINNOVA
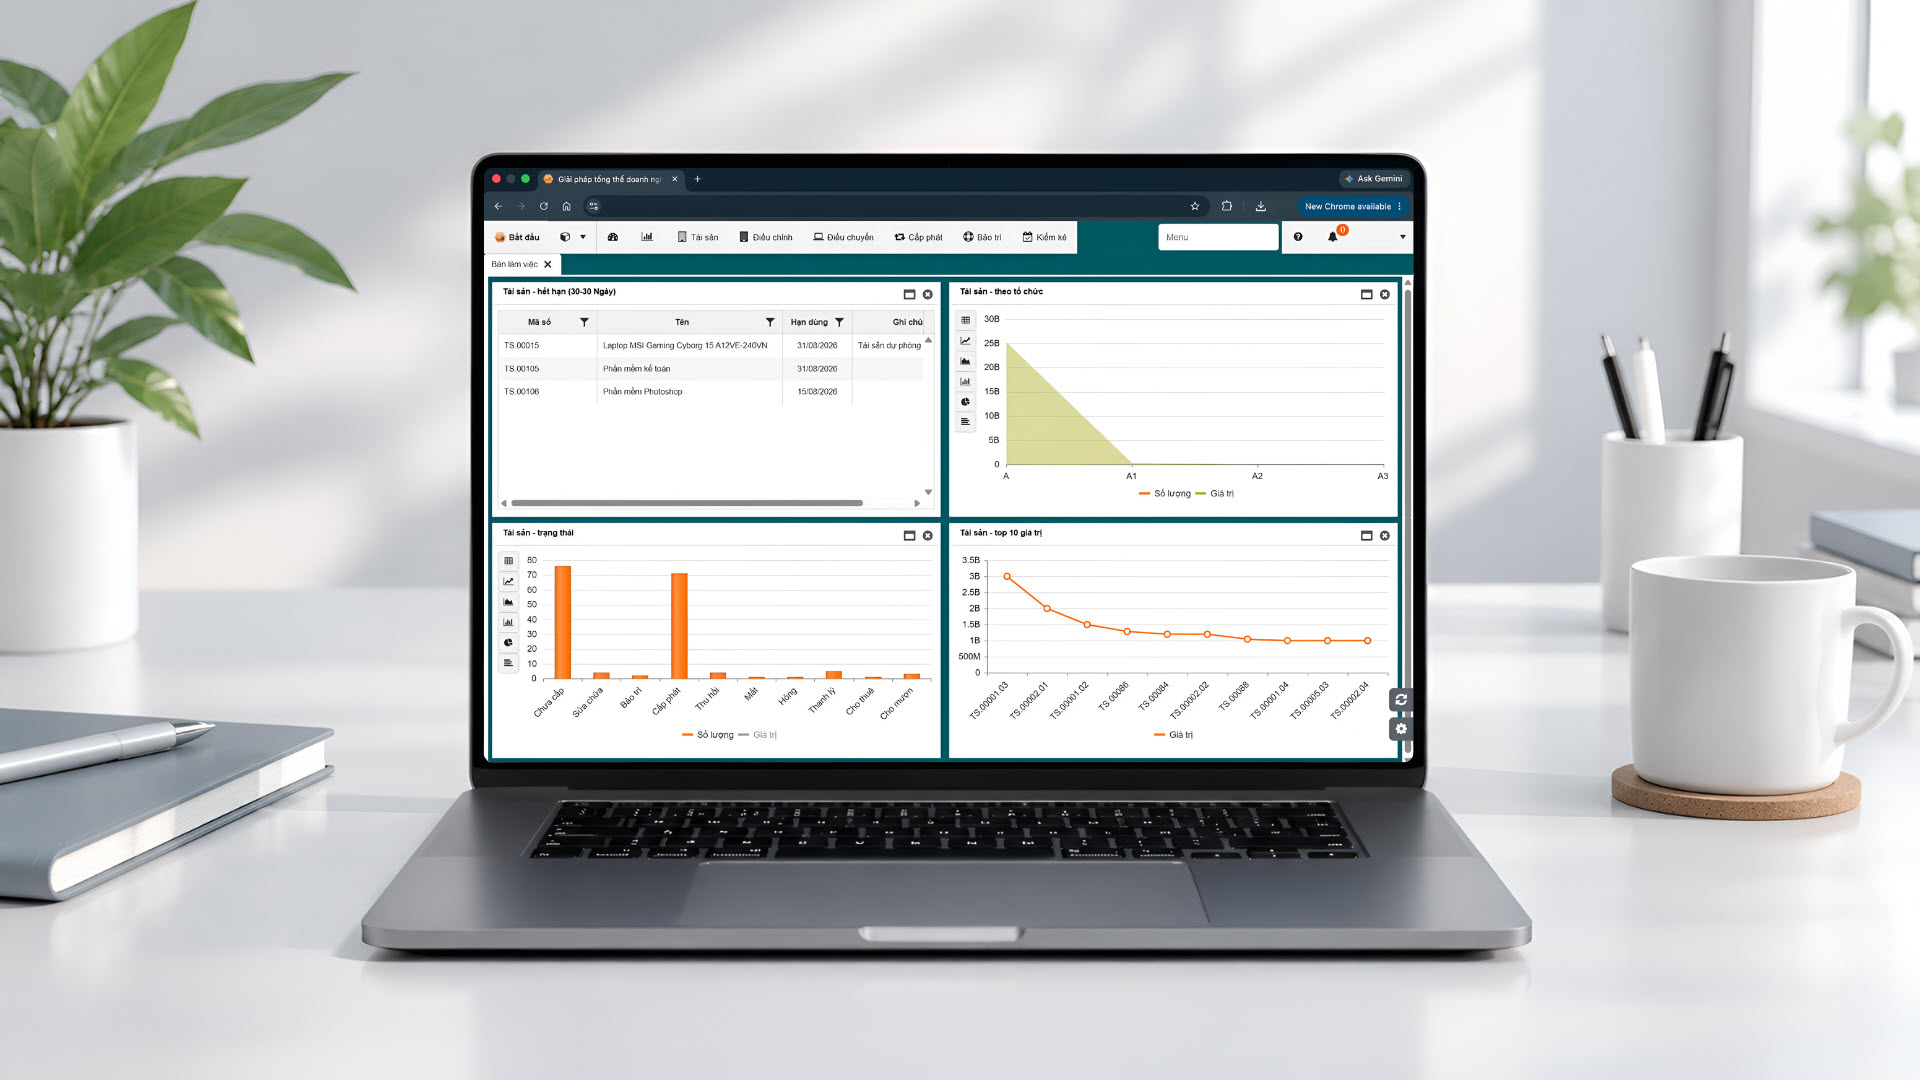
Một quy trình cấp phát tài sản chặt chẽ không nằm ở việc doanh nghiệp có phần mềm hay không, mà nằm ở việc dữ liệu được liên thông xuyên suốt từ đề nghị, phê duyệt, bàn giao đến hạch toán. Đây chính là nguyên tắc mà phần mềm quản lý tài sản SINNOVA-EAM được xây dựng theo, thay vì chỉ số hóa từng khâu rời rạc.
Với định mức cấp phát được cấu hình sẵn theo phòng ban và vị trí, hệ thống tự động kiểm soát đề nghị cấp phát ngay từ bước khởi tạo, hạn chế tình trạng cấp phát tùy tiện. Mỗi lần bàn giao đều được ghi nhận bằng biên bản điện tử, giúp minh bạch và lưu vết tức thì.
Toàn bộ tài sản được gắn mã định danh và cập nhật vị trí, người quản lý theo thời gian thực, cho phép tra cứu chính xác thay vì rà soát sổ sách. Dữ liệu cấp phát cũng được liên kết trực tiếp với module khấu hao và kế toán, giúp việc phân bổ chi phí theo phòng ban chính xác và đồng bộ, đúng với tinh thần số hóa quy trình quản lý tài sản mà nhiều doanh nghiệp đang hướng tới.
Đặc biệt, hệ thống có thể thiết lập cảnh báo tự động khi tài sản cấp phát tạm thời sắp đến hạn thu hồi, giúp bộ phận quản lý chủ động luân chuyển tài sản thay vì để thất thoát âm thầm. Nhờ vậy, doanh nghiệp không chỉ khắc phục 5 sai lầm phổ biến nêu trên mà còn xây dựng được nền tảng dữ liệu tài sản minh bạch cho việc ra quyết định đầu tư và bảo trì trong dài hạn.
Kết luận
Cấp phát tài sản chỉ là một mắt xích trong toàn bộ vòng đời tài sản, nhưng lại là mắt xích dễ bị bỏ qua nhất vì rủi ro của nó không bộc phát ngay mà tích lũy âm thầm qua từng lần bàn giao thiếu kiểm soát. Một quy trình cấp phát rõ ràng không chỉ giúp doanh nghiệp tránh thất thoát, mà còn là nền tảng để nâng cao hiệu suất kinh doanh về lâu dài.
Nếu doanh nghiệp bạn đang gặp một trong 5 sai lầm kể trên, hãy Liên hệ đội ngũ chuyên gia SINNOVA ngay hôm nay để được tư vấn giải pháp quản lý tài sản phù hợp với quy mô của mình.
Nâng cao hiệu suất, giảm hao phí tài sản cùng SINNOVA-EAM - Trải nghiệm miễn phí ngay hôm nay!
Biên bản bàn giao là căn cứ pháp lý để xác định trách nhiệm của người sử dụng tài sản khi xảy ra mất mát, hư hỏng hoặc tranh chấp.
Ngay cả doanh nghiệp quy mô nhỏ cũng nên có hệ thống ghi nhận tập trung, vì sổ sách thủ công rất dễ thất lạc và khó tổng hợp khi số lượng tài sản tăng lên.
Cần khảo sát nhu cầu công việc thực tế của từng vị trí, tham khảo mức cấp phát của các phòng ban tương đương, sau đó phê duyệt thành văn bản áp dụng thống nhất.
Cần thiết lập ngày hạn thu hồi ngay khi cấp phát tạm thời, kèm cơ chế nhắc nhở tự động để bộ phận quản lý theo dõi và xử lý kịp thời.
Hệ thống hỗ trợ số hóa toàn bộ quy trình từ đề nghị, phê duyệt theo định mức, biên bản bàn giao điện tử, theo dõi vị trí tài sản theo thời gian thực đến liên kết dữ liệu với khấu hao và cảnh báo thu hồi tự động.
Tin liên quan

Kiểm kê tài sản thời công nghệ 4.0
Bạn đã bao giờ nghĩ chiếc điện thoại nhỏ xinh của mình có thể sử dụng cho công tác kiểm kê tài sản chưa? Hãy tham khảo các bước thực hiện ở bài viết này để trải nghiệm một công cụ cực kì đơn giản mang lại hiệu quả cao cho công việc của bạn.
Chi tiết...
5 lợi ích của việc triển khai hệ thống quản lý tài sản chăm sóc sức khỏe
Triển khai một hệ thống quản lý tài sản chuyên dụng là hành động đúng đắn khi số lượng tài sản y tế của bạn ngày càng lớn. Đây là giải pháp hoàn hảo giúp duy trì và quản lý tài sản chăm sóc sức khỏe, hệ thống này giúp bạn tiết kiệm chi phí và khai thác tối đa máy móc và thiết bị y tế của mình.
Chi tiết...
7 cách quản lý vòng đời tài sản y tế hiệu quả giúp kéo dài tuổi thọ
Để cung cấp môi trường và dịch vụ y tế chất lượng cao, việc quản lý tài sản đúng cách và bảo trì trang thiết bị chăm sóc sức khỏe là cần thiết để kéo dài vòng đời tài sản, tiết kiệm chi phí, tránh tình trạng lỗi trang thiết bị cũng như nâng cao hiệu suất quản lý.
Chi tiết...
Kiểm kê tài sản là gì? Quy trình & Giải pháp tối ưu hiệu quả
Tìm hiểu khái niệm, quy trình kiểm kê tài sản cố định và giải pháp số hóa quy trình kiểm kê giúp tối ưu hóa quản lý tài sản hiệu quả cho doanh nghiệp.
Chi tiết...
Giải pháp số hóa bảo trì nhằm tối ưu OEE và giảm dừng máy
Số hóa công tác bảo trì thiết bị chính là chìa khóa giúp doanh nghiệp loại bỏ các điểm nghẽn, kiểm soát lịch bảo dưỡng tự động và tối ưu hóa năng lực vận hành. Tìm hiểu giải pháp tối ưu dưới đây!
Quản lý trang thiết bị y tế: Kiểm soát chi phí sau đầu tư
Giải pháp số hóa toàn diện giúp kiểm soát chi phí và quản lý vòng đời thiết bị y tế.
Chi tiết...