Quản lý hồ sơ bảo hiểm tài sản: Vì sao doanh nghiệp hay bị từ chối bồi thường?
- SINNOVA
- /
- 06.10.2026
- /
- 2822
Việc các nhà máy sản xuất linh kiện điện tử mua bảo hiểm tài sản đầy đủ cho dây chuyền SMT, phòng sạch, hệ thống UPS nhưng đến khi sự cố xảy ra, hồ sơ bồi thường lại bị từ chối vì thiếu chứng từ chứng minh giá trị thiết bị hoặc giám định không kịp thời không còn là tình huống hiếm gặp. Bài viết phân tích ba lý do phổ biến khiến yêu cầu bồi thường bảo hiểm tài sản bị từ chối, hồ sơ cần chuẩn bị sẵn cho từng tài sản có bảo hiểm, và cách quản lý hợp đồng bảo hiểm thiết bị chặt chẽ hơn để không bị động khi sự cố phát sinh.
Thực trạng doanh nghiệp mua bảo hiểm nhưng khi sự cố lại thiếu hồ sơ chứng minh
Nguồn: SINNOVA
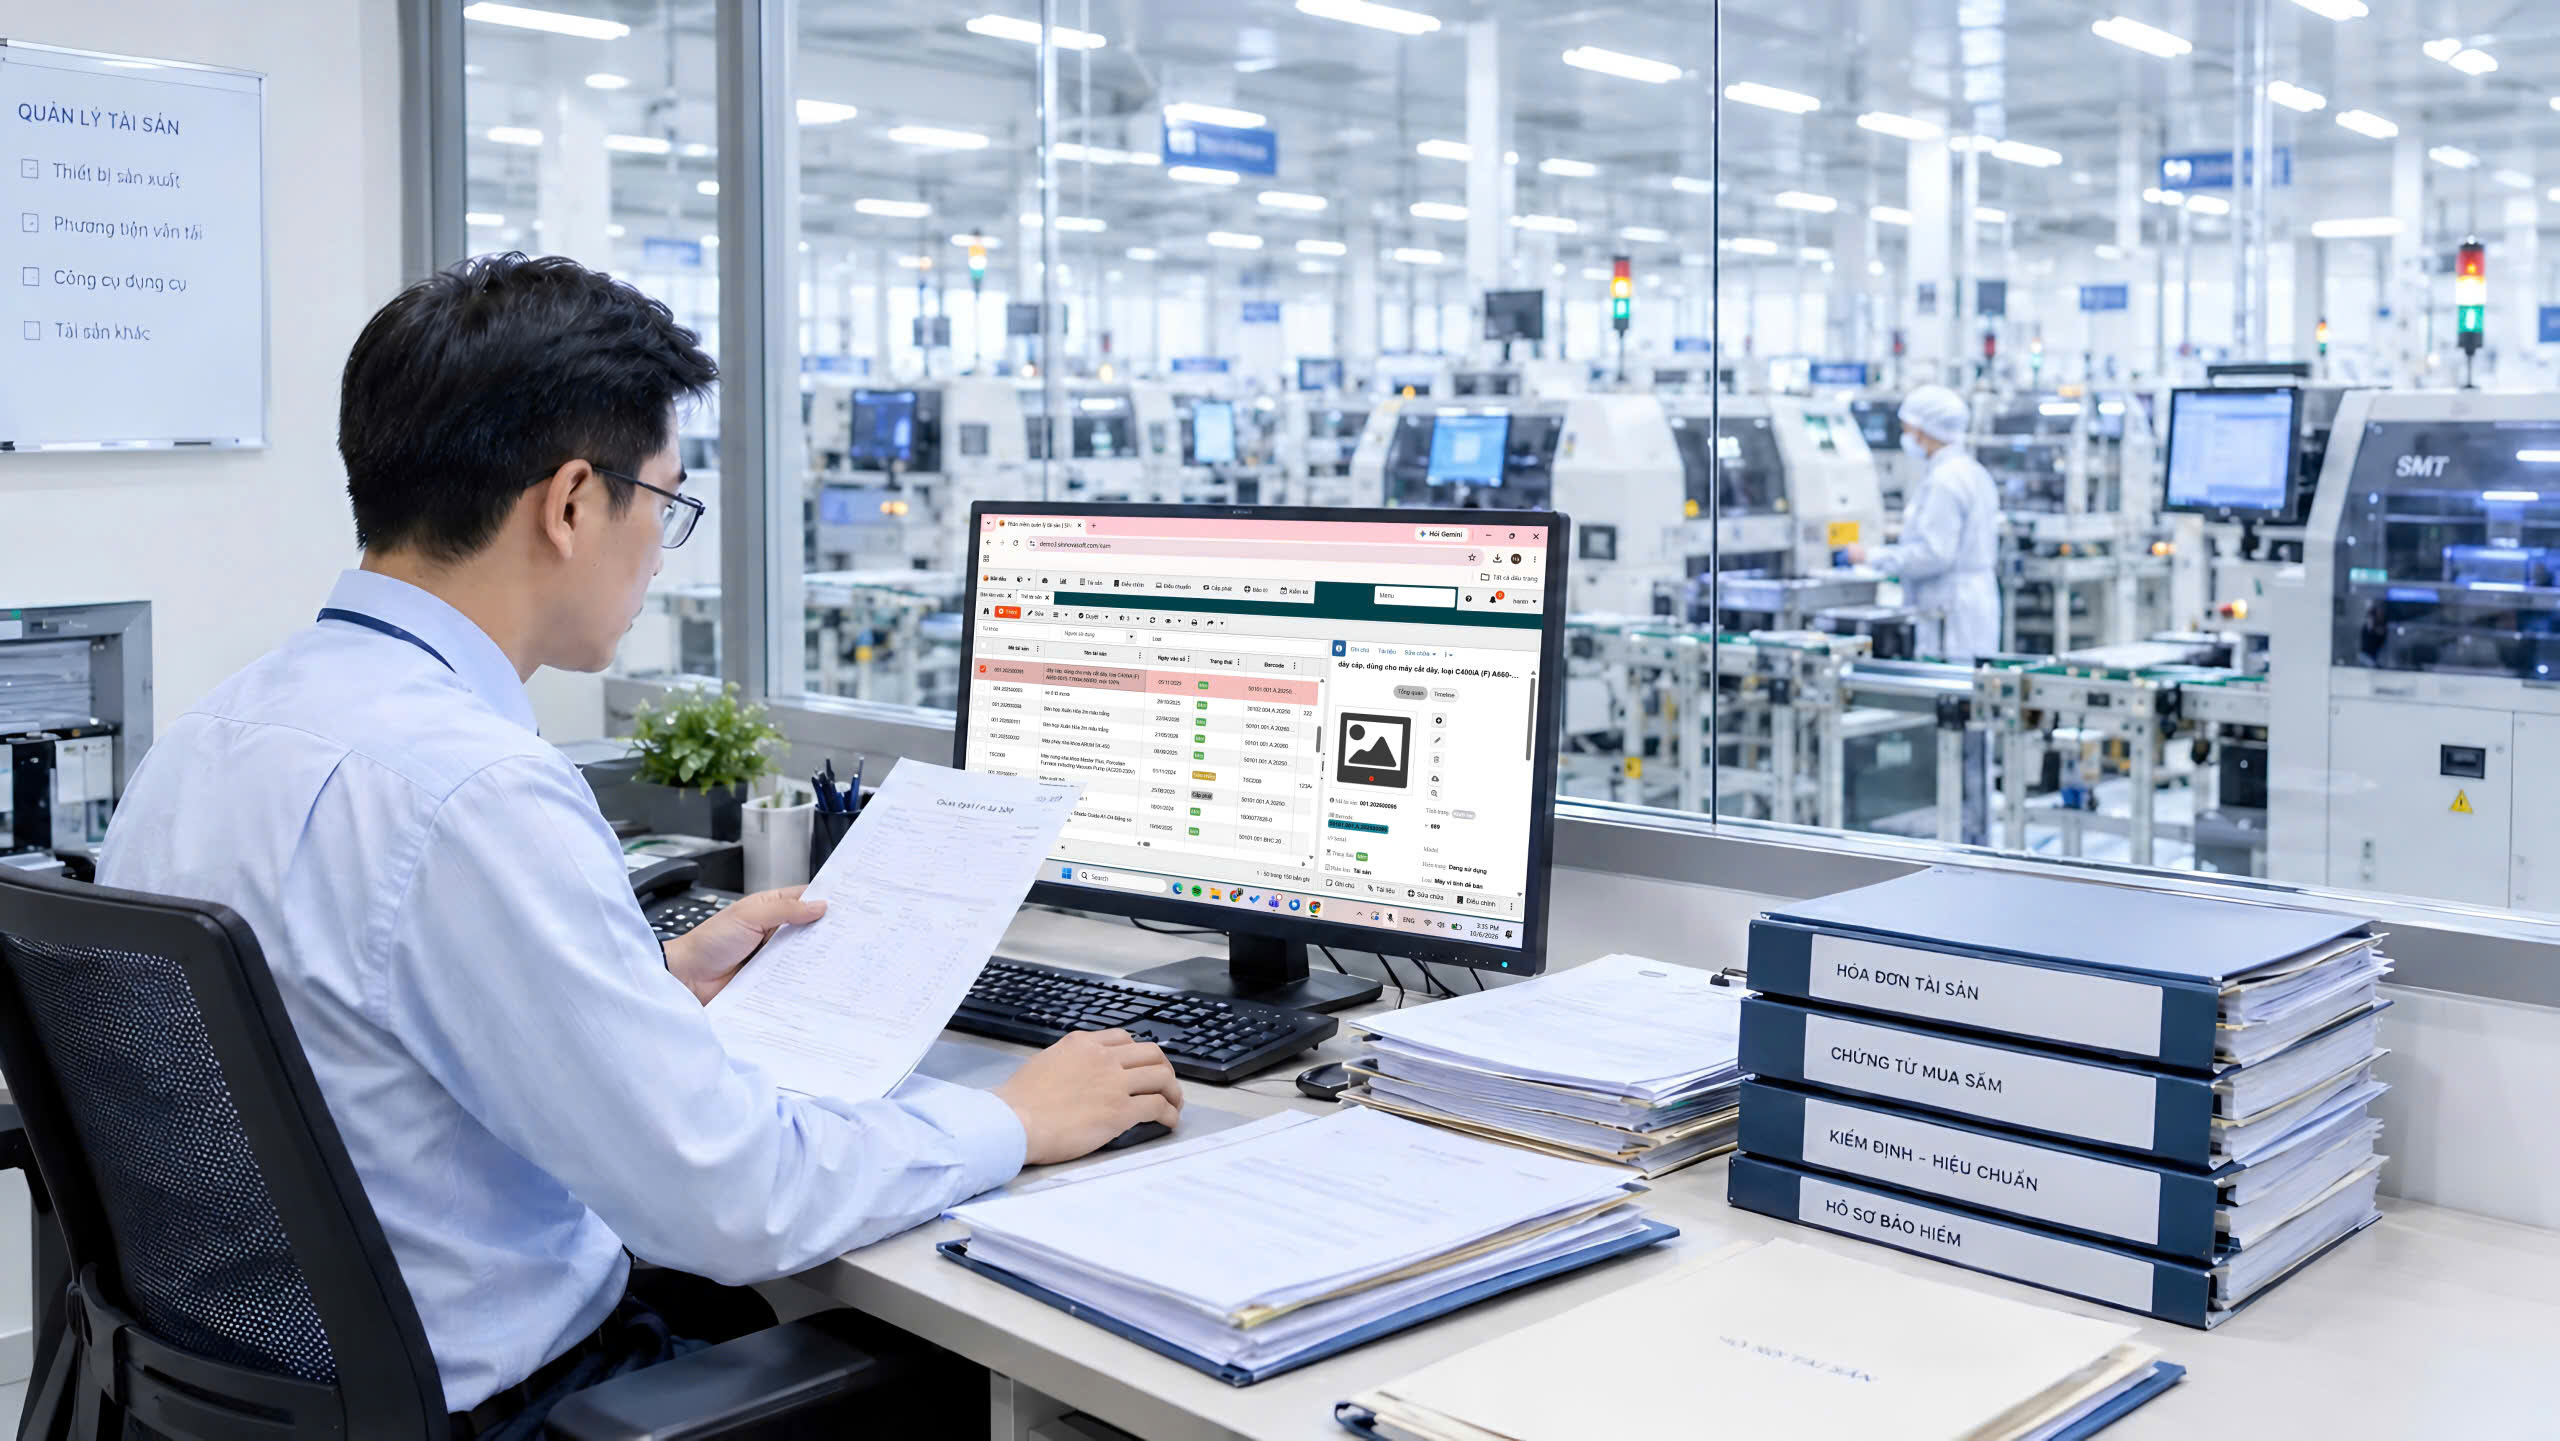
Với nhà máy sản xuất linh kiện điện tử, danh mục tài sản được bảo hiểm thường trải rộng từ nhà xưởng, dây chuyền SMT, máy dán linh kiện, tủ điều khiển, hệ thống UPS, máy phát điện dự phòng đến hàng tồn kho linh kiện nhạy cảm với độ ẩm và tĩnh điện. Đây cũng là nhóm cơ sở sản xuất công nghiệp thuộc diện phải mua bảo hiểm cháy, nổ bắt buộc nếu nhà xưởng có khối tích từ 5.000 m³ hoặc tổng diện tích sàn từ 1.000 m² trở lên, theo Điều 23 Nghị định 67/2023/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 105/2025/NĐ-CP.
Vấn đề thường không nằm ở việc doanh nghiệp đã mua bảo hiểm, mà phát sinh khi sự cố xảy ra và cần hoàn thiện hồ sơ yêu cầu bồi thường. Theo tài liệu nghiệp vụ bảo hiểm tài sản của Hiệp hội Bảo hiểm Việt Nam (IAV), hồ sơ có thể bao gồm hóa đơn mua tài sản, hợp đồng xây lắp, hóa đơn nhập kho và biên bản giám định thiệt hại. Đây đều là những chứng từ cần được doanh nghiệp lưu trữ và quản lý xuyên suốt quá trình sử dụng tài sản, thay vì chỉ tập hợp khi sự cố đã xảy ra.
Trong thực tế, hồ sơ tài sản như giá trị, ngày mua, tình trạng bảo trì và hồ sơ hợp đồng bảo hiểm thường được lưu trữ ở các bộ phận khác nhau. Kế toán quản lý chứng từ mua sắm, trong khi bộ phận vận hành nắm thông tin về tình trạng thiết bị. Sự phân tán này khiến doanh nghiệp khó nhanh chóng đối chiếu và tập hợp đầy đủ hồ sơ trong 24-48 giờ đầu sau sự cố, khi cần xác định chính xác tài sản được bảo hiểm và các chứng từ liên quan. Đây cũng là lý do doanh nghiệp sản xuất cần chú trọng hơn đến quản lý tài sản tại doanh nghiệp sản xuất, thay vì chỉ quản lý riêng từng nhóm chứng từ.
3 lý do phổ biến khiến yêu cầu bồi thường của doanh nghiệp bị từ chối
Dựa trên các nguyên tắc của Luật Kinh doanh bảo hiểm 2022 (Luật số 08/2022/QH15) và thực tiễn xử lý hồ sơ bảo hiểm, doanh nghiệp có thể gặp vướng mắc khi yêu cầu bồi thường do ba nhóm nguyên nhân chính sau:
- Kê khai không trung thực hoặc bảo hiểm dưới giá trị: Luật Kinh doanh bảo hiểm 2022 quy định về nguyên tắc trung thực tại Điều 16, đồng thời yêu cầu bên mua bảo hiểm cung cấp đầy đủ, chính xác thông tin liên quan đến đối tượng bảo hiểm và hợp đồng. Với các tài sản kỹ thuật như dây chuyền SMT, máy dán linh kiện, việc không cập nhật đúng giá trị tài sản có thể ảnh hưởng đến số tiền bồi thường. Trong trường hợp tài sản được bảo hiểm dưới giá trị, mức bồi thường có thể được xác định theo tỷ lệ giữa số tiền bảo hiểm và giá trị tài sản thực tế theo các quy định liên quan của Luật.
- Vi phạm nghĩa vụ thông báo và bảo quản hiện trường: Khi sự cố xảy ra, việc chậm thông báo hoặc tự ý di chuyển, sửa chữa tài sản trước khi được giám định có thể khiến doanh nghiệp bảo hiểm giảm trừ hoặc từ chối một phần số tiền bồi thường. Với nhà máy sản xuất, áp lực khôi phục dây chuyền càng nhanh càng lớn, nhưng nếu bộ phận kỹ thuật vội vàng thay thế board mạch hỏng trước khi bên bảo hiểm giám định, hồ sơ chứng minh mức độ tổn thất thực tế sẽ không còn đầy đủ.
- Hồ sơ chứng minh thiệt hại không đầy đủ: Đây là nhóm lý do phổ biến nhất trong thực tế xử lý bồi thường: thiếu hóa đơn mua tài sản gốc, thiếu giấy chứng nhận kiểm định an toàn kỹ thuật còn hiệu lực (bắt buộc với nhiều loại thiết bị công nghiệp), hoặc thiếu ảnh chụp hiện trường trước và sau sự cố để đối chiếu với biên bản giám định.
Làm thế nào để quản lý hồ sơ bảo hiểm tài sản hiệu quả?
Nguồn: SINNOVA
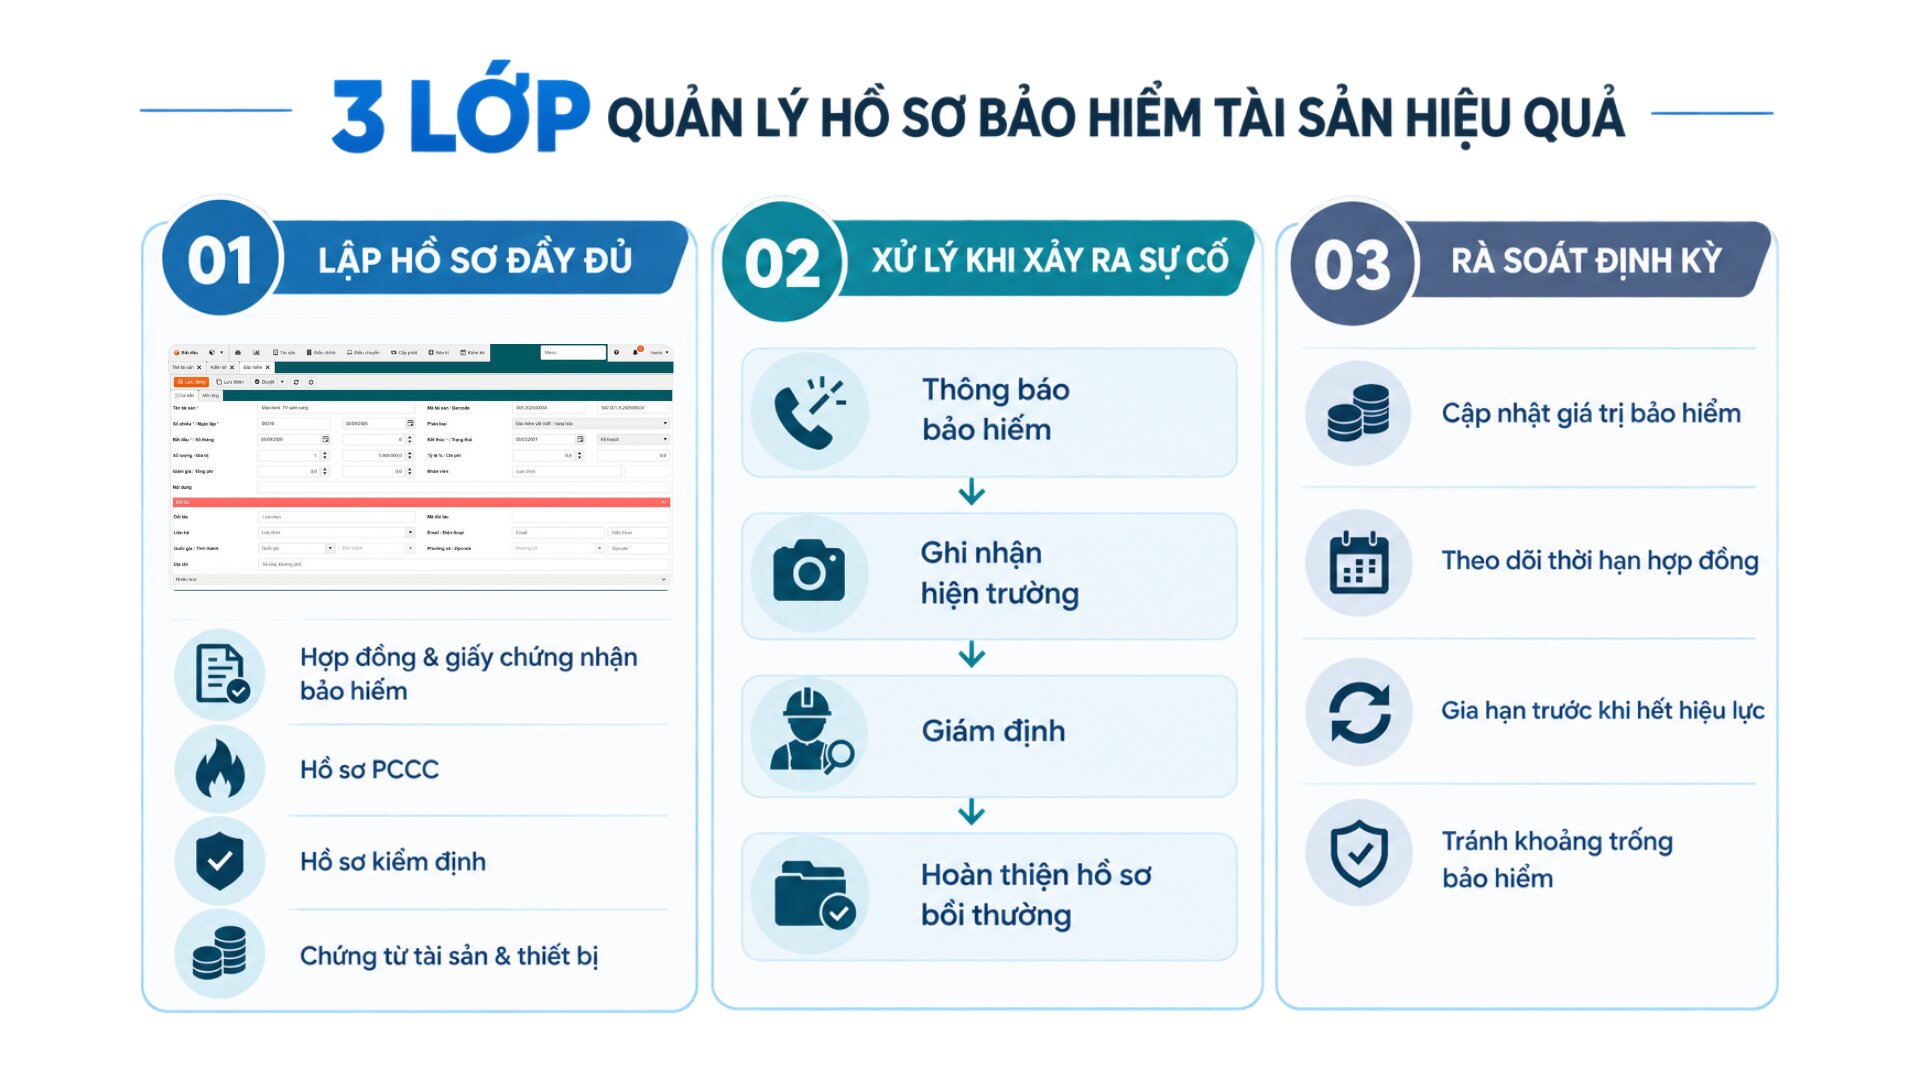
Quản lý hồ sơ bảo hiểm tài sản không chỉ là việc chuẩn bị giấy tờ khi có sự cố, mà là một quy trình liên tục gồm ba lớp: hồ sơ cần có sẵn cho từng tài sản, quy trình xử lý khi tổn thất xảy ra, và việc rà soát định kỳ để hồ sơ không bị lạc hậu so với thực tế tài sản. Thiếu bất kỳ lớp nào trong ba lớp này đều có thể dẫn đến tình huống mua bảo hiểm đầy đủ nhưng vẫn bị từ chối hoặc giảm trừ bồi thường.
Ở lớp đầu tiên, doanh nghiệp cần chủ động xây dựng hồ sơ cho từng tài sản: Với tài sản thuộc diện bảo hiểm cháy, nổ bắt buộc tại nhà máy sản xuất linh kiện điện tử, hồ sơ thường gồm văn bản yêu cầu bồi thường, hợp đồng và giấy chứng nhận bảo hiểm, hồ sơ kiểm tra an toàn PCCC, biên bản giám định, kết luận nguyên nhân sự cố và bảng kê thiệt hại kèm chứng từ liên quan. Phần lớn tài liệu này do doanh nghiệp chủ động lưu trữ, trong khi biên bản giám định được lập trong quá trình xử lý tổn thất. Đặc biệt, hồ sơ kiểm định định kỳ của thiết bị nâng, nồi hơi, hệ thống điện và các thiết bị thuộc diện kiểm định cần được cập nhật đầy đủ, bởi đây là nhóm chứng từ độc lập với hợp đồng bảo hiểm nhưng có thể được yêu cầu khi giải quyết bồi thường. Bên cạnh đó, các tồn tại về PCCC chưa được khắc phục cũng có thể ảnh hưởng đến số tiền bồi thường theo điều khoản hợp đồng. Vì vậy, hồ sơ PCCC và hồ sơ an toàn kỹ thuật cần được quản lý như một phần của hồ sơ tài sản, thay vì chỉ xem là thủ tục hành chính.
Ở lớp thứ hai, khi tài sản xảy ra hư hỏng hoặc mất mát, doanh nghiệp cần xử lý theo đúng trình tự của hợp đồng và quy định áp dụng: Trước hết, phải thông báo ngay cho doanh nghiệp bảo hiểm khi xảy ra tổn thất; tiếp đó ghi nhận hiện trường, hạn chế di chuyển hoặc sửa chữa tài sản nếu không cần thiết để ngăn ngừa tổn thất tiếp diễn; phối hợp với doanh nghiệp bảo hiểm trong quá trình giám định; cuối cùng tập hợp và gửi đầy đủ hồ sơ chứng minh thiệt hại. Với bảo hiểm cháy, nổ bắt buộc, Nghị định 67/2023/NĐ-CP yêu cầu doanh nghiệp thông báo ngay khi xảy ra tổn thất và quy định rõ bộ hồ sơ bồi thường, trong đó doanh nghiệp chủ động chuẩn bị phần lớn chứng từ, còn biên bản giám định do doanh nghiệp bảo hiểm thực hiện.
Lớp thứ 3 là rà soát định kỳ để hồ sơ không lạc hậu: Đây là lớp dễ bị bỏ qua nhất vì không gắn với một sự cố cụ thể. Doanh nghiệp cần định kỳ kiểm tra số tiền bảo hiểm có còn phù hợp với giá trị tài sản thực tế, đặc biệt sau khi đầu tư thêm thiết bị hoặc khi giá trị tài sản biến động; đồng thời theo dõi thời hạn hợp đồng để gia hạn trước khi hết hiệu lực, tránh khoảng thời gian tài sản không được bảo hiểm. Nếu hồ sơ tài sản và hồ sơ bảo hiểm vẫn được quản lý tách rời giữa các bộ phận, những thay đổi này dễ bị bỏ sót và chỉ được phát hiện khi tổn thất xảy ra.
Giải pháp quản lý bảo hiểm tài sản SINNOVA-EAM
Phần lớn rủi ro bị từ chối bồi thường do thiếu hồ sơ chứng minh, điều này không xuất phát từ việc doanh nghiệp cố tình bỏ sót, mà thường do hồ sơ tài sản và hồ sơ bảo hiểm được lưu trữ rời rạc ở nhiều nơi, khiến việc tổng hợp thông tin trở nên khó khăn khi cần xử lý gấp.
Phần mềm quản lý tài sản SINNOVA-EAM gắn thông tin bảo hiểm trực tiếp với hồ sơ gốc của từng tài sản, thay vì quản lý riêng trên các file Excel giúp giải quyết triệt để vấn đề trên. Mỗi thiết bị, từ máy dán linh kiện, tủ điện đến hệ thống UPS, đều có thẻ tài sản lưu thông tin mua sắm, hóa đơn gốc, giá trị và thông tin kiểm định, bảo hiểm tài sản tương ứng, gồm thời hạn hợp đồng bảo hiểm, ngày kiểm định gần nhất và ngày cần kiểm định lại. Hệ thống hỗ trợ lập lịch kiểm định và lịch mua bảo hiểm theo kế hoạch, giúp bộ phận quản lý tài sản hạn chế bỏ sót thời hạn kiểm định.
Khi xảy ra sự cố, thay vì phải tìm kiếm từ nhiều nguồn tài liệu rời rạc, bộ phận phụ trách có thể tra cứu ngay trên hệ thống các thông tin liên quan đến tài sản bị ảnh hưởng như hóa đơn mua tài sản, lịch sử bảo trì, sửa chữa và tình trạng kiểm định gần nhất. Qua đó, doanh nghiệp có thể rút ngắn thời gian tập hợp hồ sơ trong giai đoạn xử lý sự cố, khi việc thông báo và ghi nhận hiện trường cần được thực hiện kịp thời.
Kết luận
Bảo hiểm tài sản chỉ thực sự bảo vệ doanh nghiệp khi hồ sơ đi kèm đủ chặt chẽ để chứng minh giá trị và tình trạng tài sản tại thời điểm mua bảo hiểm. Với nhà máy sản xuất linh kiện điện tử, nơi thiết bị có giá trị lớn và yêu cầu kiểm định định kỳ, việc quản lý hồ sơ tài sản và hồ sơ bảo hiểm trên cùng một hệ thống là cách thực tế nhất để tránh rơi vào tình huống mua bảo hiểm nhưng vẫn bị từ chối bồi thường.
Nếu doanh nghiệp bạn đang cần một giải pháp quản lý tài sản gắn liền với hồ sơ bảo hiểm, kiểm định minh bạch, hãy liên hệ đội ngũ chuyên gia SINNOVA để được tư vấn giải pháp cụ thể.
Nâng cao hiệu suất, giảm hao phí tài sản cùng SINNOVA-EAM - Trải nghiệm miễn phí ngay hôm nay!
Phổ biến nhất là do kê khai giá trị tài sản không đúng thực tế, chậm thông báo hoặc tự ý sửa chữa tài sản trước khi giám định, và thiếu hồ sơ chứng minh thiệt hại như hóa đơn mua tài sản hoặc giấy chứng nhận kiểm định.
Là trường hợp số tiền bảo hiểm thấp hơn giá trị thực tế của tài sản tại thời điểm giao kết hợp đồng. Theo nguyên tắc tại Luật Kinh doanh bảo hiểm 2022, doanh nghiệp bảo hiểm chỉ bồi thường theo tỷ lệ tương ứng giữa số tiền bảo hiểm và giá trị thực tế, không bồi thường đủ 100% thiệt hại.
Gồm giấy chứng nhận bảo hiểm, hóa đơn mua tài sản hoặc hợp đồng lắp đặt, giấy chứng nhận kiểm định an toàn kỹ thuật (nếu thuộc diện bắt buộc kiểm định), và các chứng từ sửa chữa, bảo trì liên quan.
Thông báo ngay cho doanh nghiệp bảo hiểm theo thời hạn thỏa thuận trong hợp đồng, đồng thời giữ nguyên hiện trường và chụp ảnh trước khi di chuyển hoặc sửa chữa, trừ trường hợp cần hạn chế tổn thất tiếp diễn.
Có, nếu nhà xưởng phục vụ sản xuất thuộc hạng nguy hiểm cháy nổ D, E có khối tích từ 5.000 m³ hoặc tổng diện tích sàn từ 1.000 m² trở lên, theo Điều 23 Nghị định 67/2023/NĐ-CP (sửa đổi bởi Nghị định 105/2025/NĐ-CP).
Hệ thống gắn thông tin bảo hiểm và kiểm định vào ngay thẻ tài sản gốc, hỗ trợ lập lịch kiểm định và lịch mua bảo hiểm theo kế hoạch, giúp tra cứu nhanh hóa đơn, lịch sử bảo trì và tình trạng kiểm định của từng tài sản khi cần lập hồ sơ bồi thường.
Tin liên quan
Tài sản dùng chung: Giải pháp nào để quản lý đăng ký sử dụng hiệu quả?
Tài sản dùng chung trong y tế dễ trùng lịch, khó kiểm soát khi quản lý thủ công. Tìm hiểu giải pháp đăng ký, điều phối và quản lý hiệu quả với SINNOVA-EAM.
Chìa khóa quản lý dự án giúp ngân hàng tăng tốc hành trình số hóa
Bài toán quản lý dự án ngân hàng: phê duyệt đa cấp, dữ liệu rải rác. Tìm hiểu hành trình số hóa bằng phần mềm quản lý dự án ngân hàng và bài học triển khai phần mềm.

Kiểm kê tài sản là gì? Quy trình & Giải pháp tối ưu hiệu quả
Tìm hiểu khái niệm, quy trình kiểm kê tài sản cố định và giải pháp số hóa quy trình kiểm kê giúp tối ưu hóa quản lý tài sản hiệu quả cho doanh nghiệp.
Chi tiết...
5 sai lầm khi cấp phát tài sản khiến doanh nghiệp mất kiểm soát
Hoạt động cấp phát tài sản bằng Excel tiềm ẩn nhiều rủi ro như sai lệch số liệu, thất lạc tài sản và khó truy trách nhiệm. Bài viết chỉ ra 5 sai lầm phổ biến và gợi ý phương pháp quản lý hiệu quả hơn.
Chi tiết...
Quản lý trang thiết bị y tế: Kiểm soát chi phí sau đầu tư
Giải pháp số hóa toàn diện giúp kiểm soát chi phí và quản lý vòng đời thiết bị y tế.
Chi tiết...
PMO hoạt động không hiệu quả: 5 sai lầm và cách khắc phục
PMO hoạt động không hiệu quả khiến dự án trễ hạn, vượt ngân sách. Tìm hiểu vai trò PMO trong doanh nghiệp và cách xây dựng PMO thực quyền qua bài viết.